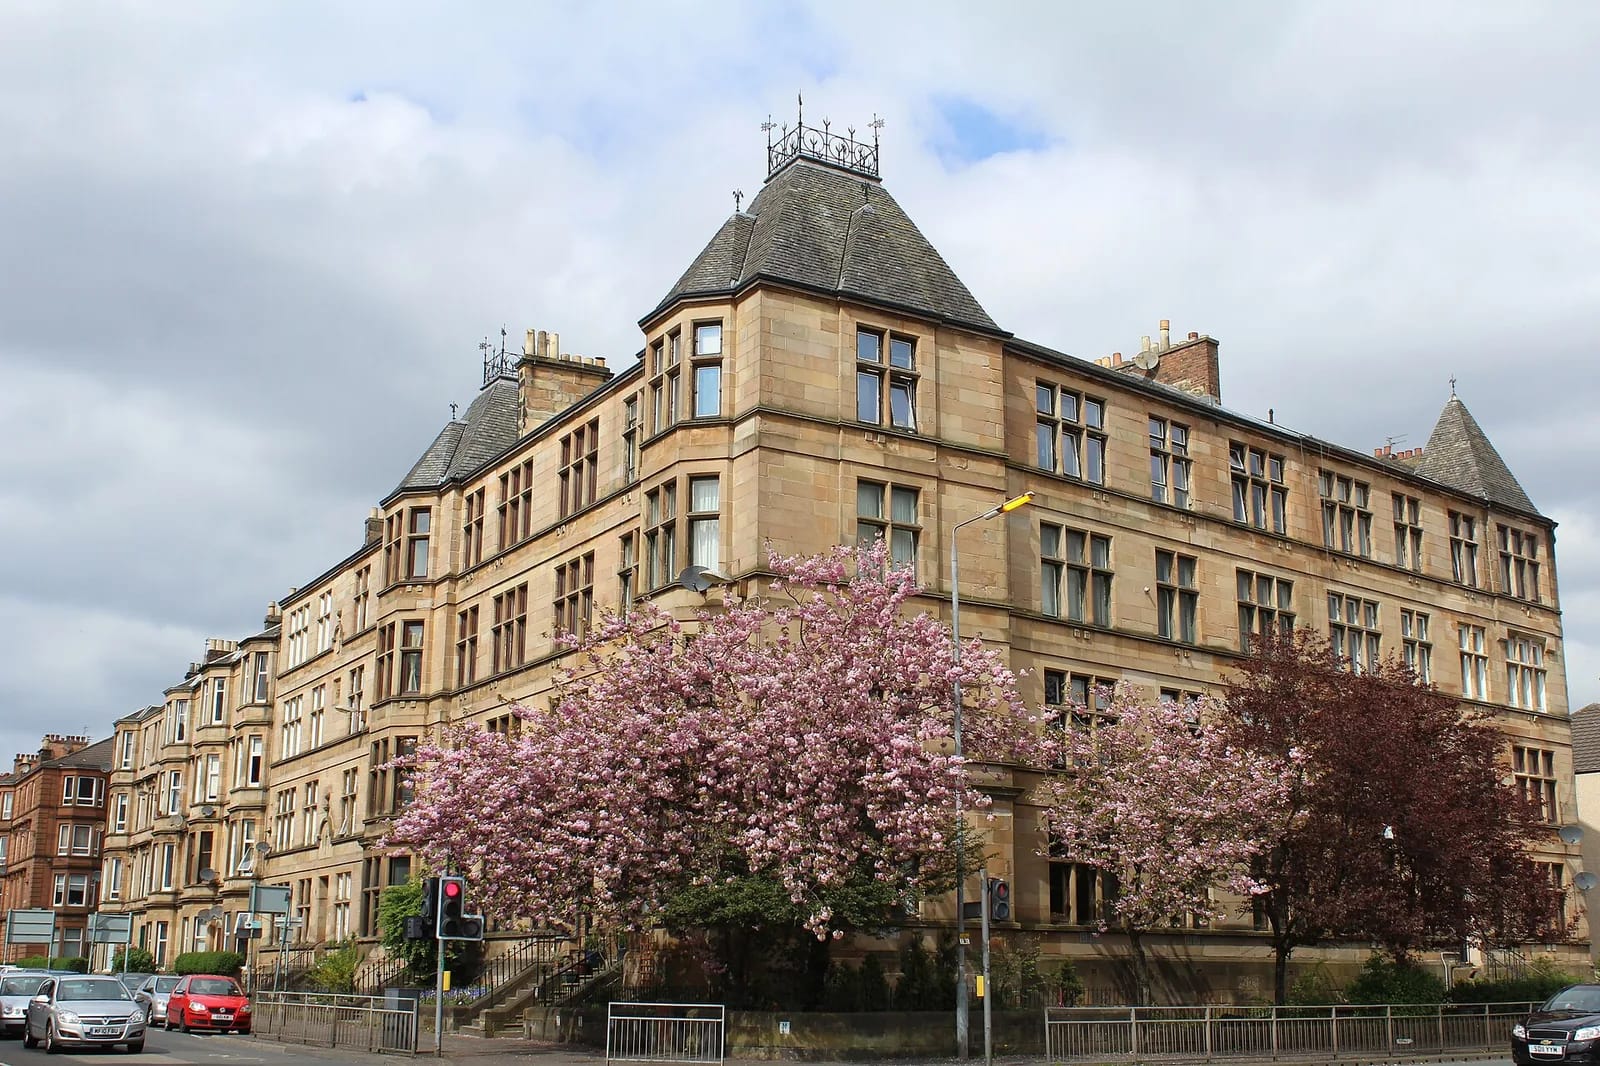
Acheter en Écosse ne se passe pas comme en France ni comme en Angleterre. Le prix affiché est un minimum, les offres se déposent à l'aveugle, c'est un avocat (le solicitor) qui conduit toute la procédure, et la vente devient ferme avant la remise des clés. Les étapes d'abord, puis les taxes en vigueur en 2026 et les pièges propres aux acheteurs français.
Comment acheter une maison en Écosse : les étapes
- Choisir un solicitor. Une offre écrite est exigée pour un bien immobilier en Écosse (guide client de la Law Society of Scotland) et c'est lui qui la dépose. Il vérifie aussi votre identité et l'origine des fonds.
- Fixer son budget et obtenir un accord de principe auprès d'un prêteur (agreement in principle), ou prouver ses fonds propres.
- Lire le Home Report du bien avant toute offre (voir plus bas).
- Faire noter votre intérêt (note of interest) par votre solicitor. Si plusieurs acheteurs se manifestent, le vendeur fixe une date limite pour les offres.
- Déposer une offre écrite. Elle indique le prix, la date d'entrée (le jour où vous récupérez les clés), les meubles et équipements inclus et les conditions éventuelles, comme un prêt ou une expertise satisfaisante (mygov.scot).
- Négocier les missives. Si le vendeur accepte, il répond par une acceptation « qualifiée », c'est-à-dire assortie de conditions. Les solicitors échangent alors des lettres jusqu'à un accord complet : ce sont les missives.
- Conclure les missives. Le contrat devient juridiquement ferme.
- Régler le solde à la date d'entrée (settlement), puis laisser le solicitor faire enregistrer votre titre au Land Register et déclarer la LBTT.
Votre solicitor suit aussi les conditions de votre prêt et vous demande d'assurer le bâtiment dès la conclusion des missives, sauf clause contraire (mygov.scot). Pensez-y avant la date d'entrée.
Offers over, fixed price, closing date : lire une annonce écossaise
« Offers over » (OO) signifie que le prix affiché est le minimum espéré par le vendeur, pas le prix final. Avec « fixed price », le premier acheteur qui offre le prix demandé obtient le bien, sans surenchère (ESPC).
Quand plusieurs acheteurs ont noté leur intérêt, le vendeur fixe une closing date : chacun remet sa meilleure offre sous pli, sans connaître celles des autres. Le vendeur n'est pas tenu d'accepter la plus haute, ni aucune offre (mygov.scot). Il peut aussi tenir compte de votre date d'entrée ou de l'absence de condition de prêt. S'il n'y a pas de closing date, personne d'autre ne s'est signalé : vous pouvez parfois négocier directement le prix.
Home Report : le rapport obligatoire du vendeur
En Écosse, le vendeur doit fournir un Home Report pour la plupart des logements mis en vente, et le remettre à l'acheteur sérieux sous neuf jours après sa demande (mygov.scot). Il comprend trois documents :
- Le single survey : visite d'un expert (chartered surveyor) qui décrit l'état du bien, donne une valeur et classe les réparations de 1 à 3. La catégorie 3 signale des travaux urgents, la 2 des travaux à prévoir.
- L'EPC : le certificat de performance énergétique, noté de A à G, avec l'estimation des coûts de chauffage. Il vaut dix ans (gov.scot).
- Le property questionnaire : renseignements fournis par le vendeur (bande de Council Tax, travaux réalisés, litiges avec les voisins, parties communes).
Sont dispensés : les logements neufs vendus sur plan ou au premier occupant, les conversions jamais occupées, les biens à usage mixte et les résidences de vacances saisonnières. Un EPC reste alors exigé (mygov.scot).
Le single survey sert surtout de base à la banque. Si le bien est ancien ou atypique, faites faire par votre solicitor un contrôle des points signalés, voire une expertise plus poussée à vos frais. Pour la bande de Council Tax mentionnée dans le rapport, voyez notre guide de la Council Tax en Écosse.
Missives conclues : pourquoi le gazumping est rare en Écosse
En Écosse, la vente devient ferme à la conclusion des missives, pas à un « exchange of contracts » comme en Angleterre. Jusque-là, chaque partie peut renoncer sans motif ni pénalité (guide client de la Law Society of Scotland). Après, se retirer expose à des dommages de plusieurs milliers de livres (mygov.scot).
| Étape | Écosse | Angleterre |
|---|---|---|
| Offre acceptée | Acceptation qualifiée : pas encore ferme | Accord oral ou écrit, non contraignant |
| Moment où la vente devient ferme | Conclusion des missives, souvent une à deux semaines après l'offre | Échange des contrats, parfois des semaines plus tard |
| Risque de gazumping | Possible seulement avant la conclusion | Possible jusqu'à l'échange |
| Taxe à l'achat | LBTT (Revenue Scotland) | SDLT (HMRC), +2 % pour les non-résidents |
Le gazumping, c'est-à-dire accepter une offre plus haute après avoir donné son accord, n'est pas interdit par la loi tant que les missives ne sont pas conclues. La brièveté de cette fenêtre le rend rare. La fenêtre existe pourtant : plus vite votre solicitor conclut, moins elle compte.
LBTT 2026 : le barème de la taxe écossaise sur l'achat
La Land and Buildings Transaction Tax (LBTT) remplace en Écosse la Stamp Duty Land Tax britannique. Elle est perçue par Revenue Scotland et progressive : chaque taux ne s'applique qu'à la part du prix située dans sa tranche. Le budget écossais 2026-27 n'a pas modifié le barème résidentiel.
| Part du prix | Taux de LBTT |
|---|---|
| Jusqu'à 145 000 £ | 0 % |
| De 145 001 à 250 000 £ | 2 % |
| De 250 001 à 325 000 £ | 5 % |
| De 325 001 à 750 000 £ | 10 % |
| Au-delà de 750 000 £ | 12 % |
Source : Revenue Scotland, barème résidentiel en vigueur depuis le 1er avril 2021.
Exemples de LBTT sur une résidence principale
| Prix d'achat | LBTT | LBTT avec relief primo-accédant |
|---|---|---|
| 200 000 £ | 1 100 £ | 500 £ |
| 300 000 £ | 4 600 £ | 4 000 £ |
| 400 000 £ | 13 350 £ | 12 750 £ |
| 500 000 £ | 23 350 £ | 22 750 £ |
Calculs maison d'après le barème de Revenue Scotland. Pour un cas précis, utilisez le calculateur de Revenue Scotland ou demandez le chiffre à votre solicitor, qui dépose la déclaration LBTT et la paie pour votre compte. Les achats de moins de 40 000 £ ne sont en général pas à déclarer.
Additional Dwelling Supplement : la taxe de 8 % sur une résidence secondaire
L'ADS s'ajoute à la LBTT quand vous achetez un logement supplémentaire : résidence secondaire, bien locatif, maison de vacances ou logement prêté à la famille. Son taux est de 8 % du prix entier (et non de la seule part au-dessus d'un seuil) pour les contrats conclus depuis le 5 décembre 2024, contre 6 % avant. Il reste à 8 % au budget 2026-27.
Il s'applique en général si vous achetez en Écosse un logement de 40 000 £ ou plus alors que vous possédez déjà un logement n'importe où dans le monde, sans remplacer votre résidence principale. Les sociétés la paient presque toujours, même sans autre bien.
Remboursement. Vous pouvez demander la restitution de l'ADS si vous vendez votre ancienne résidence principale dans les 36 mois suivant l'achat (18 mois avant le 1er avril 2024) et si vous habitez le nouveau bien comme résidence principale. Revenue Scotland ne tient pas compte des circonstances exceptionnelles quand ces conditions ne sont pas remplies. Le remboursement porte intérêt.
Abattement primo-accédant : le First-Time Buyer relief
Le First-Time Buyer relief porte la tranche à 0 % de 145 000 à 175 000 £, soit au plus 600 £ d'économie. Il se réclame dans la première déclaration LBTT. Conditions de Revenue Scotland :
- vous n'avez jamais possédé un logement, nulle part dans le monde : un appartement détenu en France vous exclut ;
- vous comptez y habiter comme résidence principale ;
- l'ADS ne s'applique pas à l'achat ;
- en cas d'achat à plusieurs, chaque acheteur remplit ces conditions.
Un bien reçu en héritage ou en donation compte comme un bien possédé.
Frais d'achat : l'équivalent des frais de notaire en Écosse
En France, les frais de notaire représentent environ 7 à 8 % du prix dans l'ancien, surtout des taxes (notaires.fr). En Écosse, le total se compose de plusieurs lignes, plus légères sur un bien abordable :
- Honoraires du solicitor, libres, souvent par tranche de prix, plus TVA à 20 %.
- LBTT (et ADS le cas échéant), calculée plus haut.
- Droits d'enregistrement du titre au Land Register : 530 £ pour un prix entre 200 001 et 300 000 £, 80 £ par fiche de titre supplémentaire (Registers of Scotland).
- Débours du solicitor : recherches et frais bancaires, à lister dans son devis.
- Expertise complémentaire si vous la commandez, et assurance du bâtiment.
Un achat à 300 000 £ en résidence principale représente ainsi 4 600 £ de LBTT et 530 £ d'enregistrement, avant honoraires. La taxe pèse peu sous 250 000 £, grimpe vite au-delà de 325 000 £, et l'ADS peut la multiplier. Demandez le devis complet, ligne par ligne, avant de lancer le dossier.
Prix d'une maison en Écosse en 2026 : Édimbourg, Glasgow, Aberdeen, Highlands
Selon l'indice UK HPI de juillet 2026 (Registers of Scotland et HM Land Registry, estimation provisoire), le prix moyen en Écosse est de 196 349 £, en hausse de 2,3 % sur un an. L'écart entre les villes est considérable :
| Zone | Prix moyen, juillet 2026 | Variation sur un an | LBTT sur ce prix |
|---|---|---|---|
| Édimbourg | 303 965 £ | +4,0 % | environ 4 800 £ |
| Stirling | 239 034 £ | +2,5 % | environ 1 900 £ |
| Perth and Kinross | 229 180 £ | -1,4 % | environ 1 700 £ |
| Highland | 221 136 £ | +6,1 % | environ 1 500 £ |
| Aberdeenshire | 204 894 £ | +0,7 % | environ 1 200 £ |
| Glasgow | 193 675 £ | +2,6 % | environ 970 £ |
| Fife | 179 134 £ | +5,4 % | environ 680 £ |
| Dundee | 146 924 £ | +3,8 % | environ 40 £ |
| Aberdeen | 130 689 £ | -8,7 % | 0 £ |
Source : UK House Price Index Scotland, juillet 2026 (gov.uk). Le calcul de la LBTT s'appuie sur le barème résidentiel, hors ADS et relief.
Par type de bien, la moyenne écossaise est de 362 765 £ pour une maison individuelle, 225 166 £ pour une jumelée, 182 762 £ pour une mitoyenne et 136 950 £ pour un appartement. La moyenne cache des marchés très différents, d'un appartement à Aberdeen à une maison dans la New Town d'Édimbourg. Pour le quotidien dans chaque ville : s'installer à Édimbourg, s'installer à Glasgow, vivre à Aberdeen, vivre à Dundee et vivre à Inverness et dans les Highlands.
Louer avant d'acheter reste le choix le plus prudent pour un premier séjour : voyez nos conseils pour louer un appartement à Édimbourg et le coût de la vie en Écosse en 2026.
Prêt immobilier en Écosse quand on est non-résident
Les prêteurs britanniques jugent d'abord vos revenus, votre apport et votre historique de crédit. Pour un acheteur qui vit en France, il faut s'attendre à moins de choix : beaucoup de banques de détail restreignent ou refusent les non-résidents, et les prêteurs spécialisés demandent souvent un apport nettement plus élevé, parfois 25 % ou plus selon les courtiers. Ce chiffre varie d'un prêteur à l'autre : passez par un courtier agréé (FCA) avant de visiter, pas après avoir trouvé le bien.
Les points à vérifier :
- la devise du prêt (livres sterling) et le risque de change sur vos revenus en euros ;
- si le prêteur accepte les biens écossais, certains spécialistes étant plus limités qu'en Angleterre ;
- la validité de l'accord de principe, à renouveler si l'offre tarde ;
- l'accès à un compte bancaire britannique, souvent demandé (voir notre guide de la banque UK pour expatriés).
La clause « sous réserve de prêt » de votre offre vous protège avant la conclusion des missives, mais elle peut affaiblir votre candidature face à une offre sans condition.
Acheter à distance depuis la France
Le solicitor conduit l'essentiel de la procédure : il dépose l'offre, négocie les missives et enregistre le titre. Vous pouvez donc acheter sans être sur place, à condition de faire visiter le bien (par vous-même ou un proche) et de lire le Home Report en détail.
- Visiter. Un Français a besoin d'une autorisation de voyage (ETA) à 20 £, valable deux ans, pour entrer au Royaume-Uni en visiteur. Elle est contrôlée à l'embarquement depuis le 25 février 2026 (gov.uk). Voir notre fiche sur les options de visa pour les Français.
- Changer ses euros. L'achat se règle en livres sterling. Comparez le taux appliqué par votre banque avec un service de change, comme Wise, avant de virer plusieurs centaines de milliers d'euros.
- Prouver l'origine des fonds. Votre solicitor réclame passeport, justificatif de domicile et preuves de revenus ou d'épargne, au titre de la lutte anti-blanchiment.
- Déclarer en France. Un résident fiscal français est imposable à l'IFI sur son patrimoine immobilier mondial au-delà de 1,3 million d'euros de valeur nette (impots.gouv.fr). Un loyer perçu depuis l'Écosse ou une revente soulèvent des questions de convention fiscale, détaillées dans notre guide de la déclaration d'impôts France et UK.
Maison dans les Highlands ou les îles : croft et tenement à connaître
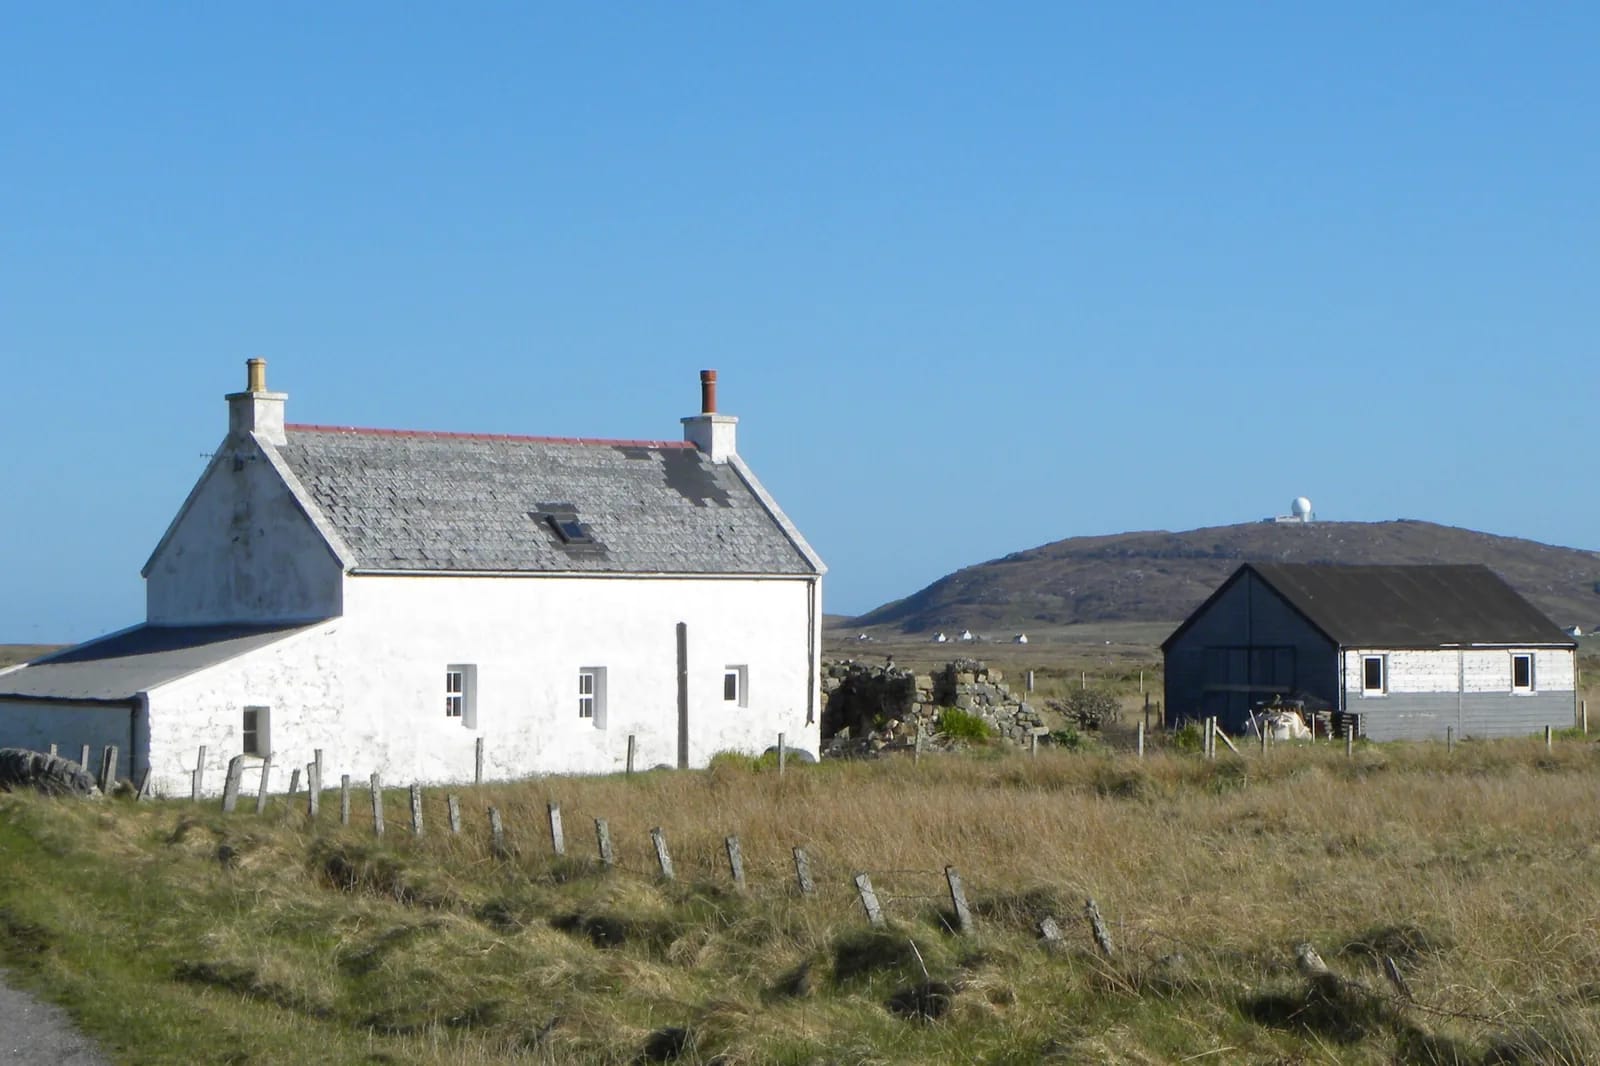
Dans le Highland, le prix moyen est de 221 136 £ (UK HPI, juillet 2026). Beaucoup d'annonces rurales ou insulaires concernent une maison sur un croft, une petite exploitation soumise à une législation particulière. Vérifiez auprès du solicitor si le croft est enregistré, si la maison est « décroftée » (retirée du régime) et si la Crofting Commission doit donner son accord pour le transfert : le sujet pèse sur le financement, certains prêteurs ne finançant que les maisons sorties du crofting (Crofting Commission).
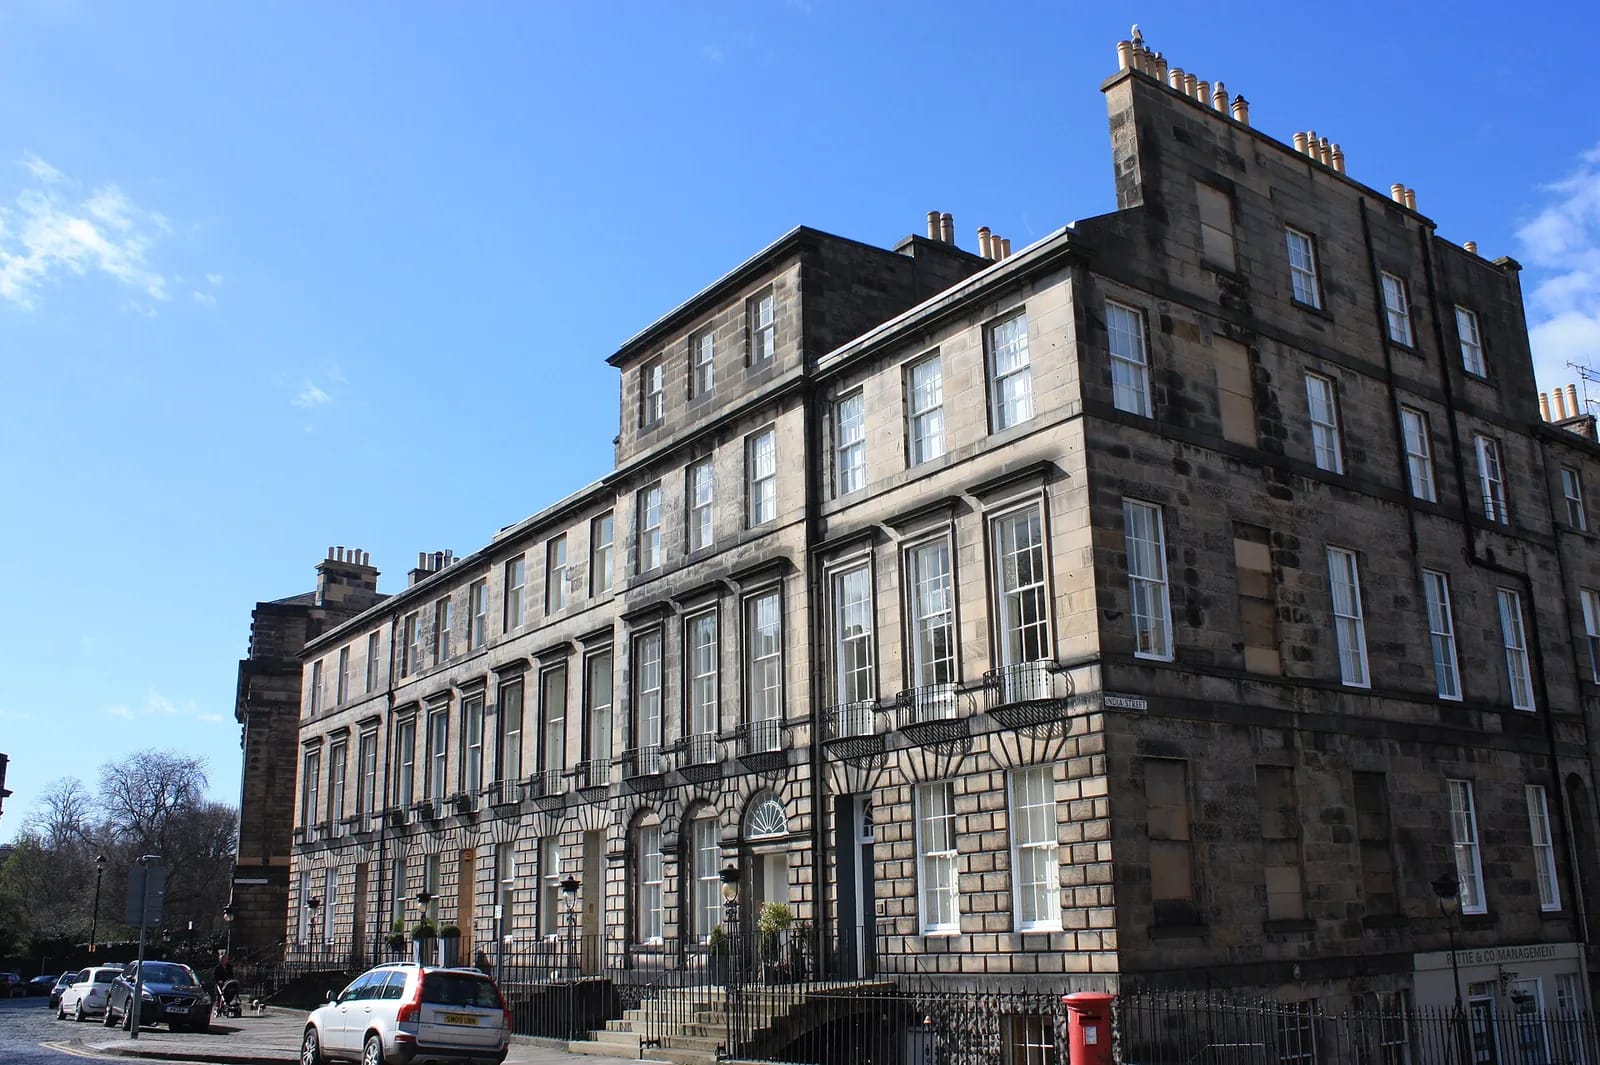
En ville, la plupart des appartements sont dans des tenements, des immeubles en pierre dont les parties communes (toit, façade, murs porteurs) appartiennent à tous. Quand les titres de propriété sont muets ou contradictoires, le Tenement Management Scheme de la loi de 2004 s'applique : les travaux se votent à la majorité, à raison d'une voix par logement, et les coûts se partagent à parts égales sauf exceptions (mygov.scot). Demandez avant d'acheter les comptes du syndic (factor), les travaux votés et ceux à venir.
Questions fréquentes sur l'achat immobilier en Écosse
Un Français peut-il acheter une maison en Écosse sans y habiter ?
Oui. Nous n'avons trouvé aucune restriction de nationalité ni de résidence pour acheter un logement en Écosse, et la LBTT ne comporte pas de surtaxe pour les non-résidents (l'Angleterre en applique une de 2 % sur la SDLT). Votre solicitor vérifiera en revanche votre identité et l'origine des fonds, comme pour tout acheteur. Acheter ne donne en aucun cas un droit de séjour.
Que veut dire « offers over » dans une annonce écossaise ?
Le prix affiché est un minimum, pas le prix de vente. Les acheteurs surenchérissent, souvent jusqu'à une date limite (closing date), et le vendeur choisit l'offre qu'il préfère. Il n'est pas obligé de retenir la plus haute, ni aucune offre (mygov.scot). Dans les zones tendues, le prix final dépasse souvent la valeur du Home Report : l'écart est à financer sur vos fonds propres.
Peut-on se rétracter après avoir fait une offre en Écosse ?
Tant que les missives ne sont pas conclues, l'acheteur comme le vendeur peuvent se retirer sans motif ni pénalité (guide client de la Law Society of Scotland). Une fois conclues, le contrat est ferme : se retirer expose à des dommages et intérêts qui peuvent atteindre plusieurs milliers de livres (mygov.scot). N'engagez donc les missives que si votre financement et votre décision sont sûrs.
Le Home Report est-il obligatoire ?
Oui pour la grande majorité des logements mis en vente : le vendeur ou son agent doit vous le remettre sous neuf jours après votre demande (mygov.scot). Il contient un rapport d'expertise avec valorisation, un certificat de performance énergétique (EPC) et un questionnaire rempli par le vendeur. Les logements neufs vendus sur plan ou au premier occupant, les conversions jamais occupées, les biens à usage mixte et les résidences de vacances saisonnières en sont dispensés.
Quelle taxe paie-t-on en achetant une maison en Écosse ?
La Land and Buildings Transaction Tax (LBTT), perçue par Revenue Scotland : 0 % jusqu'à 145 000 £, puis 2 %, 5 %, 10 % et 12 % par tranches. S'y ajoute l'Additional Dwelling Supplement de 8 % du prix entier si vous possédez déjà un logement ailleurs dans le monde et ne remplacez pas votre résidence principale. Barème inchangé au budget écossais 2026-27.
Combien coûte un solicitor pour acheter en Écosse ?
Il n'existe pas de tarif unique : chaque cabinet fixe ses honoraires, souvent par tranche de prix, auxquels s'ajoutent la TVA à 20 % et les débours (recherches, droits d'enregistrement). Demandez un devis écrit à deux ou trois cabinets avant de choisir. À titre d'exemple, le droit d'enregistrement au Land Register est de 530 £ pour un achat entre 200 001 et 300 000 £ (Registers of Scotland).